청년주거지원3종세트는 아직 신청할 수 없습니다. 2026년 8월 13일 발표된 계획이고, 첫 상품인 청년미래보금자리론이 2027년 1월에 나옵니다. 나머지 둘은 시행 시기가 공시되지 않았습니다.
그래서 지금은 “내가 셋 중 어디 후보인지” 정하세요. 2027년 1월까지는 현행 제도로 버팁니다.
- 청년주거지원3종세트 = 매수(청년미래보금자리론)+전세보증(청년특례 전세대출)+공공전세(청년 보편형 전세임대)
- 첫 상품만 2027년 1월 확정
- 나머지는 시기 미공시
청년주거지원3종세트 세 상품 비교표
| 항목 | 청년미래보금자리론 | 청년특례 전세대출 확대 | 청년 보편형 전세임대 |
|---|---|---|---|
| 유형 | 매수 자금 대출 | 전세보증 확대 | 공공이 임차 후 재임대 |
| 대상 소득 | 연 7000만원 이하 | 미공시 | 미공시 |
| 나이 | 만 39세 이하 | 미공시 | 미공시 |
| 보증금·집값 요건 | 4억원 이하 비아파트, 전용 85㎡ 이하 | 미공시 | 미공시 |
| 한도 | LTV 80% (4억 기준 3억 2000만원) | 확대 방향만 발표 | 미공시 |
| 필요 자기자본 | 집값의 20% | 보증금 일부 | 가장 적음 |
| 시행 시기 | 2027년 1월 | 미공시 | 미공시 |
| 중복 가능 여부 | 미공시 | 미공시 | 미공시 |
세 상품 중 숫자가 붙은 건 청년미래보금자리론 하나뿐입니다. 연 3조원씩 2년간 총 6조원 규모, 이 수치는 2026년 8월 13일 정부 발표에 담겼습니다.
⚠️ 2027년 1월이라는 날짜는 출시 예정 시점입니다. 접수 개시일과 창구는 따로 발표해야 알 수 있습니다.
청년미래보금자리론 조건은?
하나라도 어긋나면 대상이 아닙니다. 아래를 모두 맞춰야 합니다.
| 항목 | 기준 |
|---|---|
| 나이 | 만 39세 이하 |
| 연소득 | 7000만원 이하 |
| 주택가격 | 4억원 이하 |
| 전용면적 | 85㎡ 이하 |
생애최초 주택 구입이라는 조건도 붙습니다. 전에 집을 산 적이 있으면 나이와 소득이 맞아도 빠집니다.
집 종류는 비아파트로 한정합니다. 빌라와 다세대가 여기 들어가고, 오피스텔도 포함됩니다. 아파트는 기존 보금자리론 통로가 이미 있어 빠졌습니다.
LTV 최대 80%를 적용하면 4억원짜리 빌라의 대출은 3억 2000만원, 자기자본으로 8000만원을 넣어야 합니다. 3억원짜리 오피스텔이면 6000만원입니다. 집값의 5분의 1은 현금으로 준비하세요. 그렇게 잡으면 계산이 빠릅니다.
월 상환금을 월세 수준인 80~100만원대로 설계했다는 것도 같은 발표에 나온 목표치입니다. 금리 결정 시기는 아직 발표되지 않았고, 그래서 지금 인터넷에 도는 월 상환액 계산은 모두 가정치입니다.
내 상황엔 셋 중 어느 쪽이 유리한가?
소득 축. 연소득 7000만원이 청년미래보금자리론의 커트라인입니다. 이를 넘으면 매수 축은 아예 빠지고 전세 쪽만 남습니다. 반대로 소득이 낮을수록 현행 전세임대와 중기청 대출의 문이 넓어집니다.
자기자본 축. 8000만원이 있으면 매수형이 답입니다. 3000만원이면 LTV 80%를 꽉 채워도 살 수 있는 집이 1억 5000만원짜리라 서울에서 매물 찾기가 어렵습니다. 목돈이 거의 없다면 공공이 집주인과 계약해 재임대하는 전세임대가 초기 부담이 가장 작습니다.
신용도 축. 어느 상품을 고르든 대출·보증 심사를 거칩니다. 연체 이력이 있으면 자기자본이 충분해도 한도가 깎이거나 거절됩니다.
2027년 1월까지는 무엇으로 버티나?
- 중소기업취업청년 전월세보증금대출(중기청 100) — 중소기업 재직 청년 대상, 보증금의 최대 100%까지 저리로 지원
- 버팀목전세자금대출 청년전용 — 청년 전세보증금 대출, 지금도 상시 운영 중
- LH 청년전세임대 — 공공이 집을 빌려 청년에게 재임대. 청년 보편형 전세임대의 원형에 해당
- 생애최초 주택구입자금 대출 — 매수 자금. 청년미래보금자리론 출시 전까지의 대안
한도와 금리는 주택도시기금과 LH 공고에서 현행 수치를 확인하세요.
지금 당장 이사해야 하면 기존 상품으로 가세요. 2027년 초까지 계약 만기가 남았고 매수 의사가 있다면 기다리는 쪽이 낫습니다.
단, 기존 대출을 받은 뒤 청년미래보금자리론으로 갈아탈 수 있는지는 정해진 바가 없습니다. 전세로 먼저 들어가면 생애최초 자격은 유지됩니다. 생애최초는 집을 산 적이 있는지를 보지, 전세를 살았는지를 보지 않기 때문입니다.
4억 커트라인, 누가 떨어지나?
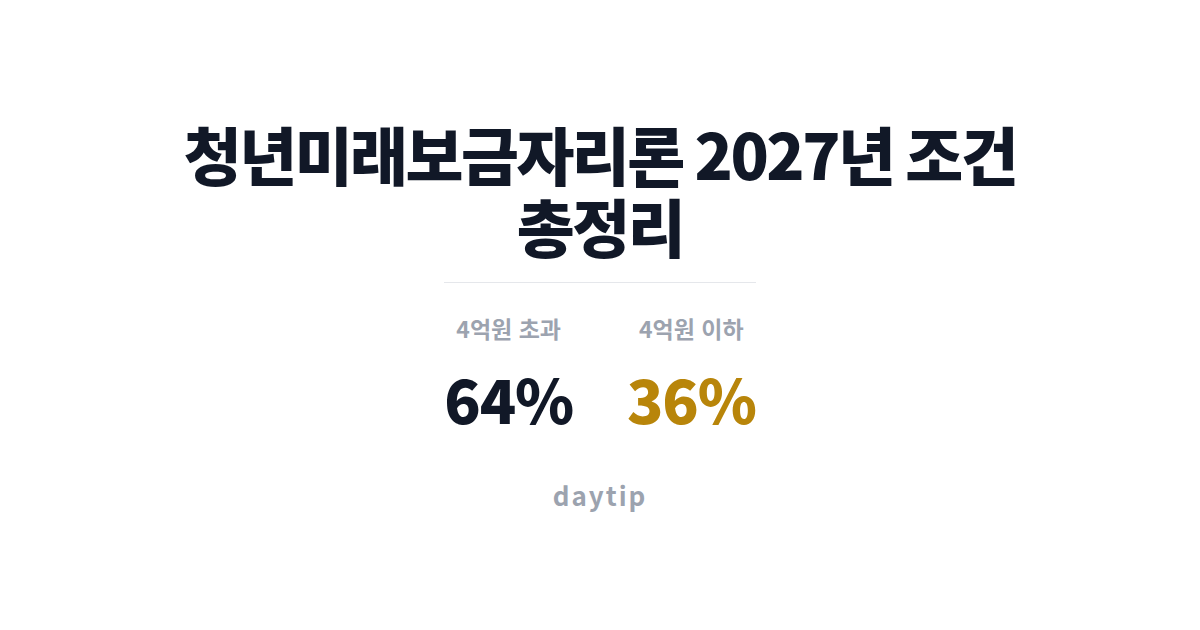
서울 빌라의 64%가 4억원을 넘습니다. 헤럴드경제가 2026년 8월 보도한 수치입니다.
셋 중 둘은 조건에 걸려 탈락한다는 뜻입니다. 4억 1000만원짜리 빌라는 대상이 아닙니다. 1000만원 차이로 전액이 빠집니다. 초과분만 자기 돈으로 채우는 구조가 아닙니다.
면적도 마찬가지입니다. 전용 86㎡면 1㎡ 때문에 제외됩니다. 등기부와 건축물대장의 전용면적을 계약 전에 확인하세요.
빌라와 오피스텔은 아파트보다 팔기 어렵고 시세 파악도 까다롭습니다. 전세사기 이력이 있는 건물인지, 근저당이 얼마나 잡혀 있는지 등기부등본에서 확인하세요.
💡 대출이 나온다고 좋은 매물은 아닙니다. 4억 이하 조건에 맞추려다 팔기 어려운 집을 잡으면 손해가 더 큽니다.
지금부터 무엇을 준비할까?
연소득은 국세청 홈택스에서 소득금액증명을 발급받아 확인합니다. 생애최초 여부는 정부24에서 주택소유 확인서를 떼면 됩니다. 국토교통부 실거래가 공개시스템을 켜고 관심 지역 빌라 시세를 훑어보세요. 4억 이하 매물이 어디에 얼마나 있는지 감이 잡힙니다.
결혼 계획이 있다면 신혼부부 추가 지원도 발표에 포함됐습니다. 정부는 부부 중 한 사람의 연소득이 7000만원 이하면 된다는 방향을 내비쳤습니다. 다만 구체적 요건은 아직 정하지 않았습니다.
오늘은 이것만 하세요. 홈택스에서 소득금액증명을 발급받아 연소득 7000만원 선 안에 드는지 확인하세요.
참고한 곳: 국토교통부, 국세청 홈택스, 정부24, 주택도시기금, LH
이 글의 근거
최종 확인 2026-08-21 · 작성 daytip.kr
답글 남기기