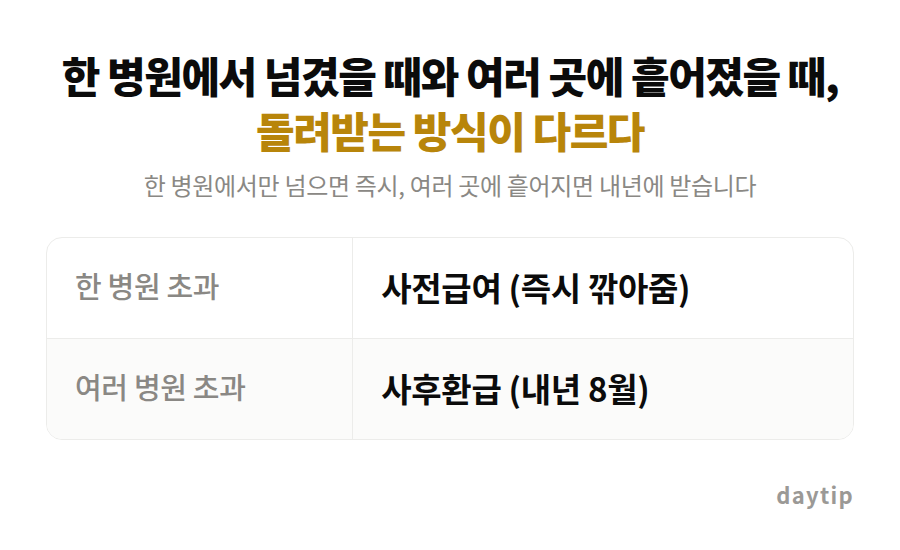
본인부담상한제로 2026년 남은 기간 병원비 부담이 얼마인지 궁금하다면, 답은 두 갈래입니다. 올해 쓴 병원비는 한 병원에서 상한액을 넘긴 순간 병원이 바로 깎아주는 사전급여로 당장 줄어들고, 여러 병원에 흩어진 비용은 내년 8월 사후환급으로 돌아옵니다.
- 올해 남은 부담 = 내 분위 상한액 − 지금까지 낸 급여 본인부담금
- 상한액은 소득분위별로 90만원부터 843만원까지
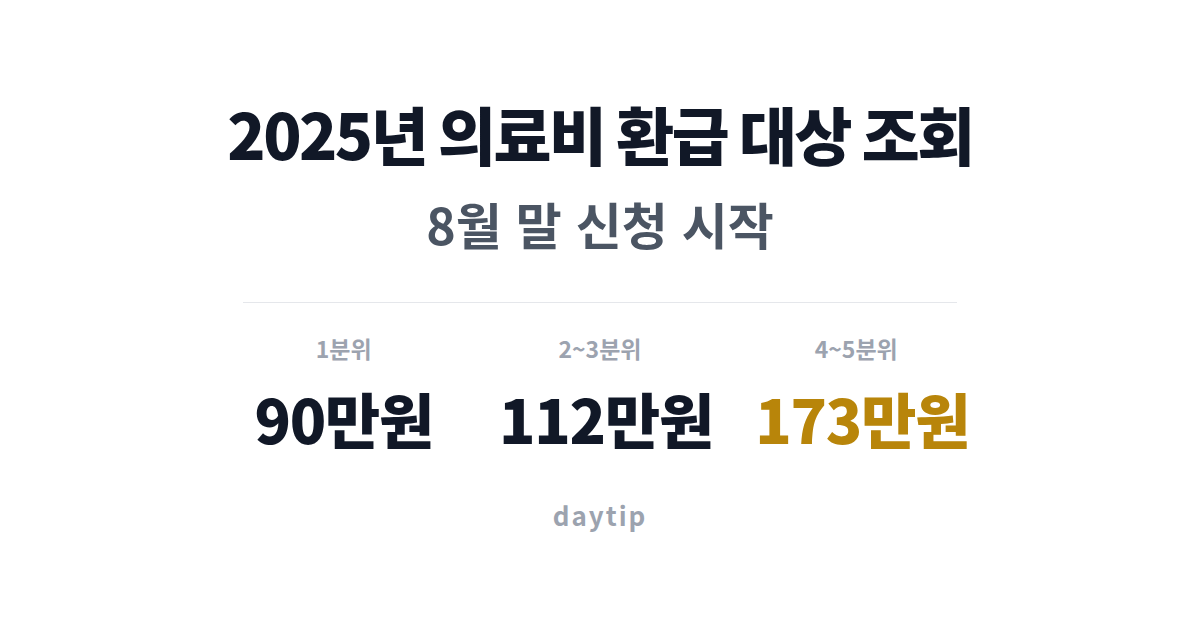
- 2025년 진료분 환급 안내는 8월 하순 시작, 신청 기한은 5년
올해 남은 기간, 내 부담은 얼마까지인가
계산은 뺄셈입니다. 내 소득분위 상한액에서 올해 1월부터 지금까지 낸 급여 본인부담금을 뺍니다. 3분위이고 올해 이미 70만원을 냈다면, 남은 부담 여력은 42만원입니다.
다만 세 가지 단서가 붙습니다.
1. 사전급여는 ‘한 병원에서’ 넘겼을 때만 작동한다
동일한 요양기관에서 낸 본인부담금이 상한액을 넘어서면, 병원이 그 자리에서 초과분을 받지 않습니다. 이걸 사전급여라고 합니다. 환자가 따로 신청하거나 기다릴 일은 없습니다.
문제는 ‘동일 기관’ 조건입니다. A병원에서 60만원, B의원에서 30만원, C병원에서 40만원을 냈다면 합계 130만원으로 3분위 상한액 112만원을 넘겼지만, 어느 한 곳도 단독으로는 넘지 않았으니 사전급여가 걸리지 않습니다. 초과분 18만원은 내년 8월 사후환급으로만 돌아옵니다.
2. 요양병원 120일 초과 입원은 상한액이 별도로 적용된다
요양병원 입원일수가 연간 120일을 넘어가면, 분위별로 일반 상한액보다 높은 별도 상한액이 적용됩니다. 이 구분을 모르고 일반 상한액으로 계산하면 실제 환급액과 어긋납니다. 어느 쪽인지부터 확인하세요.
입원일수는 해가 바뀌면 다시 셉니다. 연초부터 계속 입원 중이라면 대략 5월 초에 120일 선을 지납니다.
3. 연도 중간 조회로는 확정 금액을 알 수 없다
첫째, 올해 소득분위가 정해지지 않았습니다. 직장가입자 보험료 정산은 4월, 자영업자의 사업소득 신고 반영은 6월입니다. 그전까지는 작년 분위로 추정할 수밖에 없습니다.
둘째, 병원 청구가 실시간이 아닙니다. 오늘 조회한 숫자에는 최근 몇 주치가 빠져 있을 가능성이 높습니다.
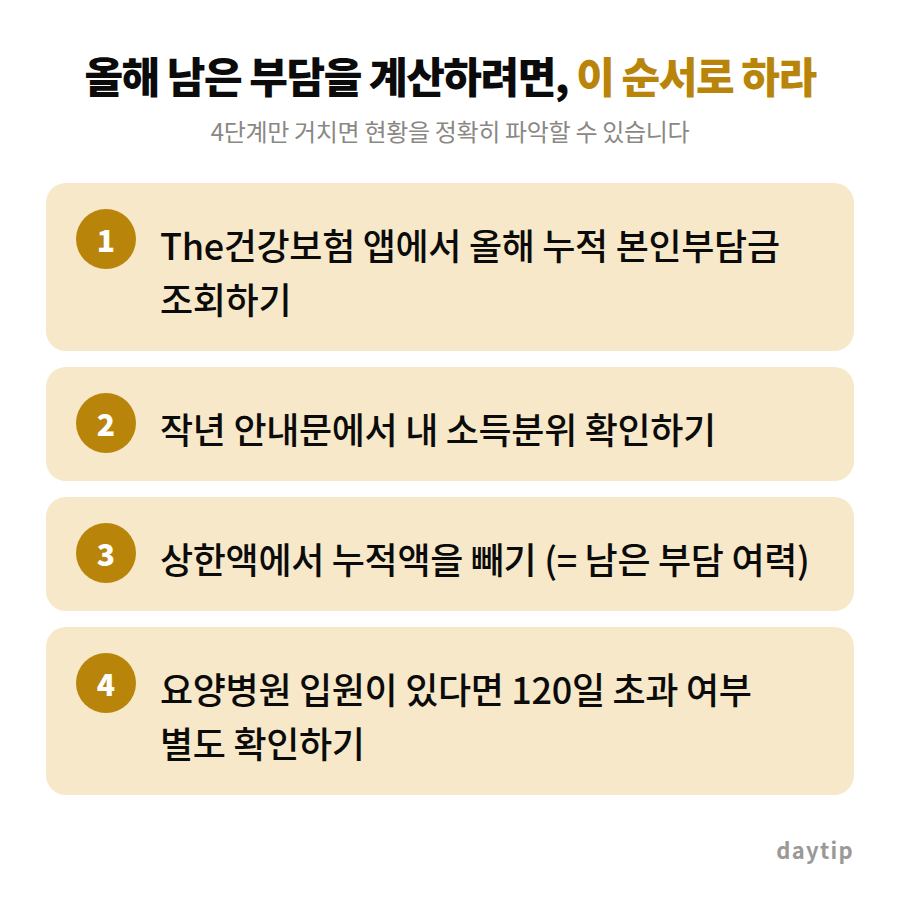
💡 예산을 다시 짜야 한다면 이 순서로 보세요. ① 앱에서 올해 누적 본인부담금 조회 ② 작년 안내문에서 내 분위 확인 ③ 상한액 − 누적액 = 남은 부담 여력 ④ 요양병원 입원이 있다면 120일 초과 여부 별도 확인.
내 소득분위 상한액은 얼마인가?
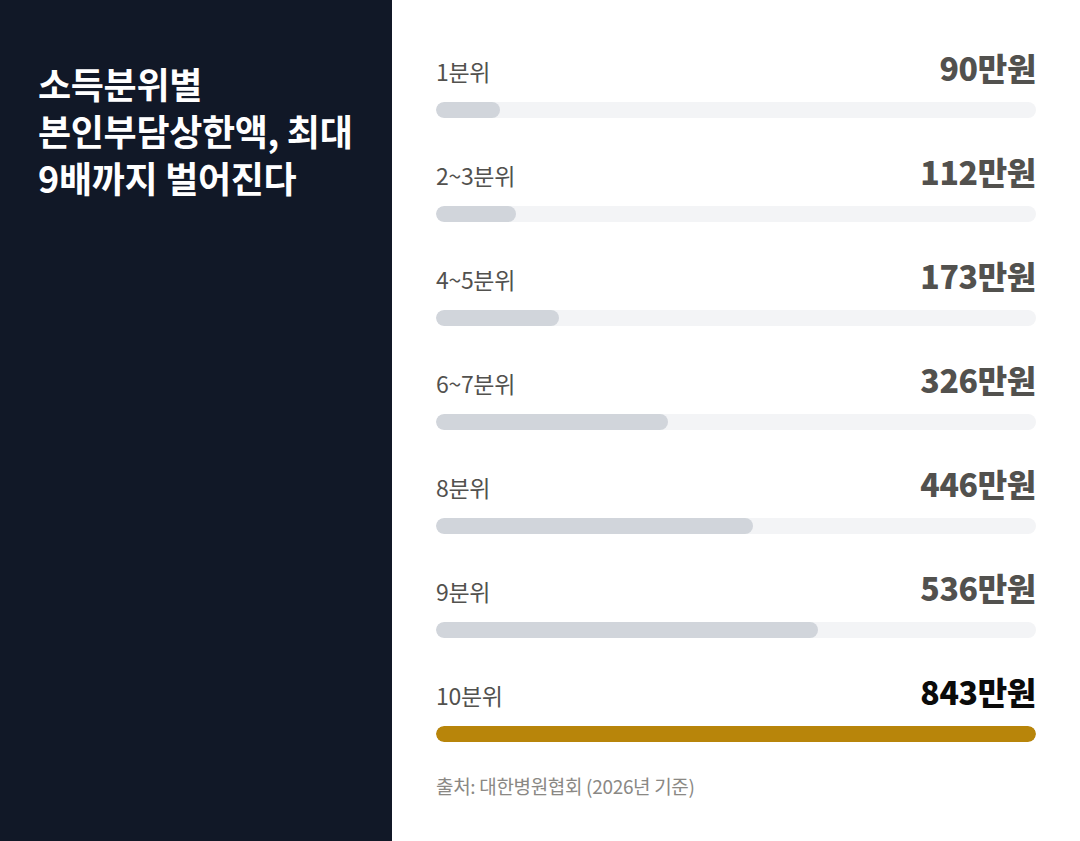
| 소득분위 | 상한액 |
|---|---|
| 1분위 | 90만원 |
| 2~3분위 | 112만원 |
| 4~5분위 | 173만원 |
| 6~7분위 | 326만원 |
| 8분위 | 446만원 |
| 9분위 | 536만원 |
| 10분위 | 843만원 |
위 표는 대한병원협회가 회원 병원에 돌린 안내 기준입니다. 시행령 고시 원문은 따로 있습니다. 실제 환급액을 계산할 때는 현행 금액을 직접 확인하세요. 공단 홈페이지나 국가법령정보센터에서 국민건강보험법 시행령 별표3을 보면 됩니다.
계산은 이렇게 합니다. 2025년 한 해 낸 본인부담금이 300만원이고 3분위라면 112만원을 뺀 188만원이 환급 대상입니다. 같은 300만원이어도 9분위라면 상한액 536만원에 못 미치니 환급은 0원입니다.
환급 대상에서 빠지는 진료비
비급여는 아예 합산되지 않는다
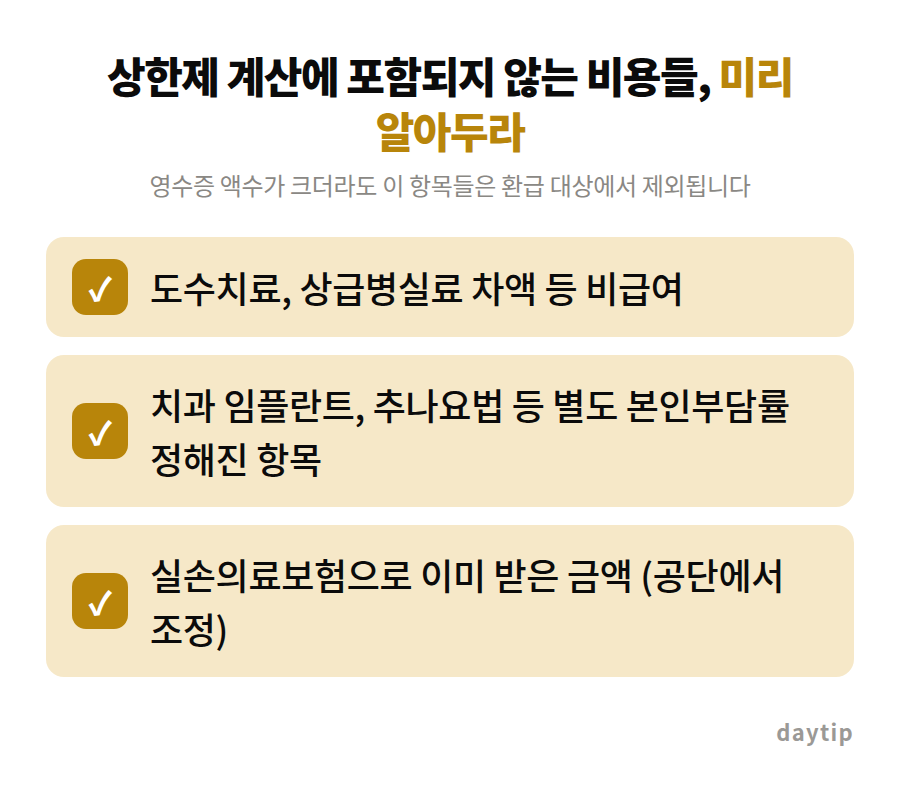
도수치료와 상급병실료 차액은 아무리 많이 내도 합산하지 않습니다. 미용 목적 시술과 선택진료비도 마찬가지로 건강보험이 적용되지 않는 항목이라 빠집니다. 영수증 총액이 500만원이어도 그중 비급여가 300만원이면, 상한제가 보는 금액은 200만원뿐입니다.
본인부담률이 따로 정해진 항목도 빠진다
치과 임플란트나 추나요법처럼 본인부담률을 별도로 정해 둔 항목은 상한제 계산에서 제외됩니다. 영수증에는 급여로 찍혀도 누적액에는 안 들어갑니다.
실손보험으로 이미 받은 돈은 조정된다
실손의료보험으로 보전받은 금액이 있다면 공단이 그만큼 빼고 지급합니다. 상한제 환급을 먼저 받으면 보험사가 그만큼 빼고 줍니다. 실손을 먼저 받았다면, 그만큼은 나중에 환급액에서 뺍니다.
신청 방법 세 가지 중 무엇이 편한가?
본인 계좌와 지급동의계좌를 다 등록했다면 The건강보험 앱이 가장 빠릅니다. 계좌 등록을 안 했거나 가족 계좌로 받아야 하면 안내문에 든 신청서를 우편으로 보내세요. 전화 1577-1000도 되지만 본인 명의 계좌라야 합니다.
신청 기한은 안내문 받은 날로부터 5년입니다. 5년이 지나면 못 받습니다.
⚠️ 공단을 사칭해 계좌 비밀번호나 인증번호를 묻는 전화가 있습니다. 공단은 그런 정보를 요구하지 않습니다.
자주 묻는 질문
중간에 회사를 그만뒀는데 받을 수 있나요?
받습니다. 퇴직 후 지역가입자로 바뀌어도 상관없습니다. 그해 낸 본인부담금은 건강보험공단이 합쳐서 계산합니다.
가족 병원비를 합쳐서 신청하나요?
합산하지 않습니다. 개인별로 계산해, 배우자와 자녀가 각각 상한액을 넘겨야 각각 환급받습니다.
신청하면 언제 입금되나요?
사후환급은 진료 시점부터 최대 1년 8개월이 걸립니다. 2025년 1월 병원비가 2026년 8월 말에 안내되고, 신청하고 나서 돈이 들어오기까지 며칠에서 몇 주가 더 걸립니다.
지금 할 일
The건강보험 앱에 로그인해 올해 누적 본인부담금을 조회하고, 작년 안내문의 소득분위를 기준으로 상한액에서 빼 보세요. 연말까지는 그 차액만 더 내면 됩니다. 큰 지출을 앞두고 있다면 해당 병원에 사전급여 적용 여부를 물어보세요.
2025년 진료분은 별개입니다. 8월 하순부터 앱에서 확인되니, 안내문을 기다리지 말고 직접 조회한 다음 계좌를 등록해 신청하세요.
참고한 곳: 국민건강보험공단, 대한병원협회

답글 남기기