국민연금 추납(과거에 못 낸 보험료를 나중에 내는 것)은 최대 119개월까지 됩니다. 10년을 꽉 채우는 건 안 되고, 거기서 한 달 모자란 선까지입니다. 사업을 접고 쉬었던 기간을 메우려는 분이 주로 찾습니다. 소득이 줄어 납부예외로 넘어간 기간도 가입 기간으로 쳐주지 않습니다. 국민연금추납신청방법을 2026년 10월 기준으로 정리했습니다.
| 구분 | 핵심 내용 |
|---|---|
| 추납 한도 | 최대 119개월 |
| 신청 자격 | 현재 가입자 + 과거 납부 이력 |
| 보험료 기준 | 신청 당시 기준소득월액 |
| 분할 횟수 | 최대 60회 |
| 신청 경로 | 정부24, 지사 방문, 우편·팩스 |
| 처리 기간 | 신청 후 3일 |
누가 얼마나 할 수 있나요?
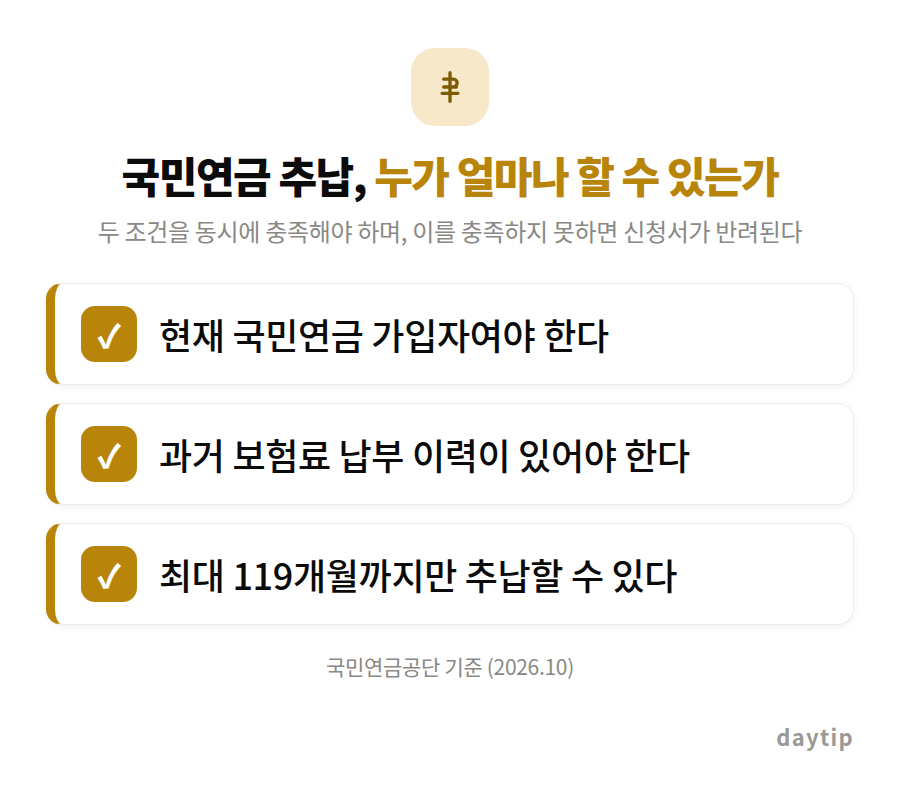
두 조건은 하나만 맞춰선 안 되고 같이 맞아야 합니다. 지금 국민연금 가입자여야 하고, 과거에 보험료를 낸 이력이 있어야 합니다. 하나가 비면 공단은 신청서를 그대로 돌려보냅니다. 한 번도 가입한 적 없다면 소급 가입은 안 됩니다.
메울 수 있는 길이는 119개월입니다. 비어 있는 기간이 15년이어도 한 번에 119개월까지만 인정합니다.
납부예외와 체납은 다릅니다
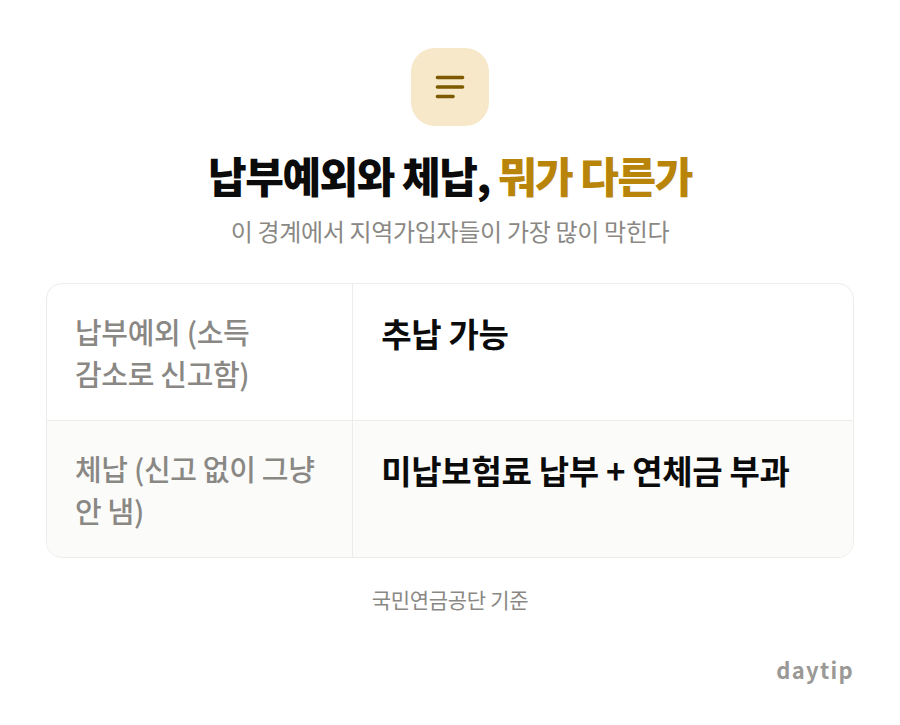
지역가입자는 여기서 가장 많이 막힙니다. 소득이 줄어 공단에 신고하고 납부예외로 받은 기간이라면 추납할 수 있습니다. 반면 납부예외 신고 없이 그냥 안 낸 체납 기간은 추납이 아니라 미납보험료 납부 대상이고, 연체금이 붙습니다.
보험료는 어떻게 계산하나요?
과거 소득이 아니라 신청하는 지금의 기준소득월액으로 매깁니다. 신청 당시 보험료에 메우려는 개월 수를 곱하면 추납액이 나옵니다. 기준소득월액은 2025년 7월 기준 월 40만 원에서 637만 원 사이이고, 요율은 9%입니다.
예를 들어 기준소득월액이 100만 원이면 보험료는 월 9만 원이고, 12개월을 추납하면 108만 원입니다. 같은 12개월을 소득 300만 원일 때 신청하면 324만 원이 됩니다. 세 배 차이입니다.
💡 소득이 오르기 전에 신청하면 그때의 낮은 소득으로 보험료를 매깁니다. 소득 신고액을 올릴 계획이 있다면 그 전에 접수하세요.
한 번에 다 내기 어렵다면 최대 60회까지 나눠 냅니다. 나눠 내면 정기예금이자율만큼 이자를 더 냅니다. 목돈이 있고 1년 안에 연금 수급을 시작할 계획이면 일시납으로 넣으세요. 수급 개시까지 몇 년 남았고 매달 현금 흐름이 빡빡하다면 나눠서 내세요.
정부24·지사 중 어디가 빠른가요?
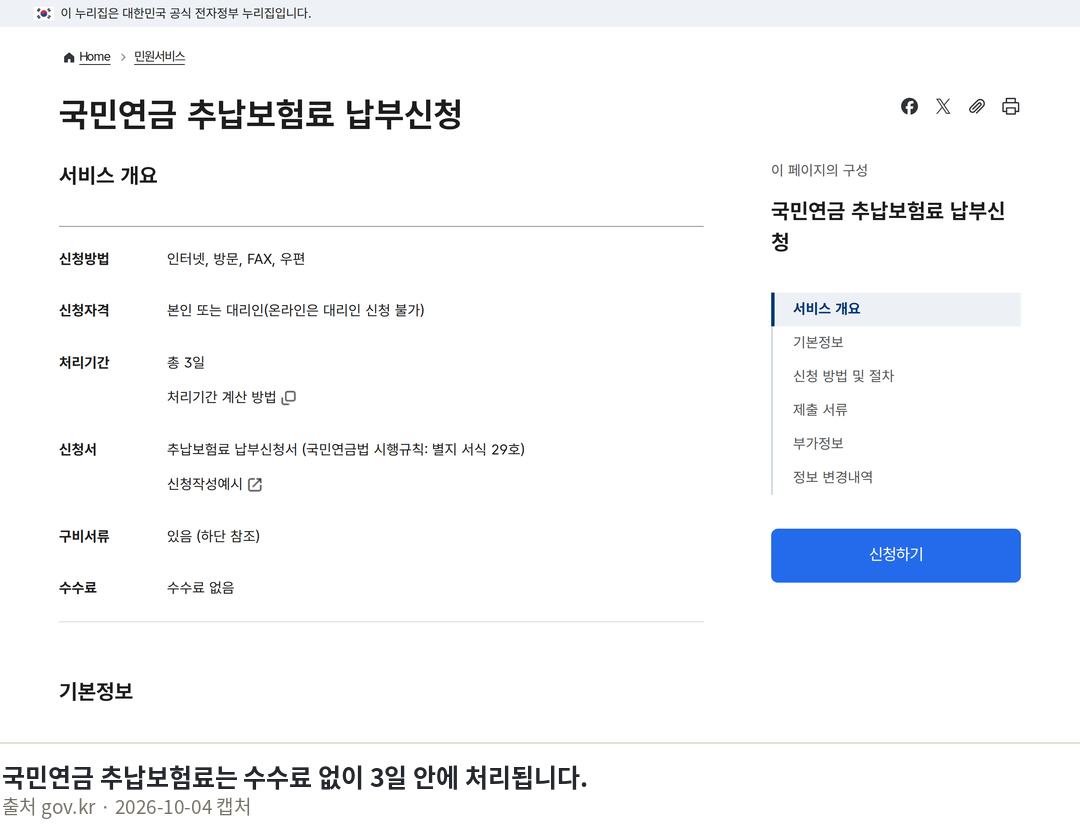
온라인이 가장 빠릅니다. 처리 기간은 신청 후 3일입니다. 서류를 잘못 내서 막히는 사람이 많습니다. 혼인관계증명서는 반드시 상세본이어야 하고, 주민등록번호가 전부 보이게 발급해야 합니다. 뒷자리가 가려진 일반 발급본을 올려서 다시 접수하는 사람이 많습니다.
지금 할 일
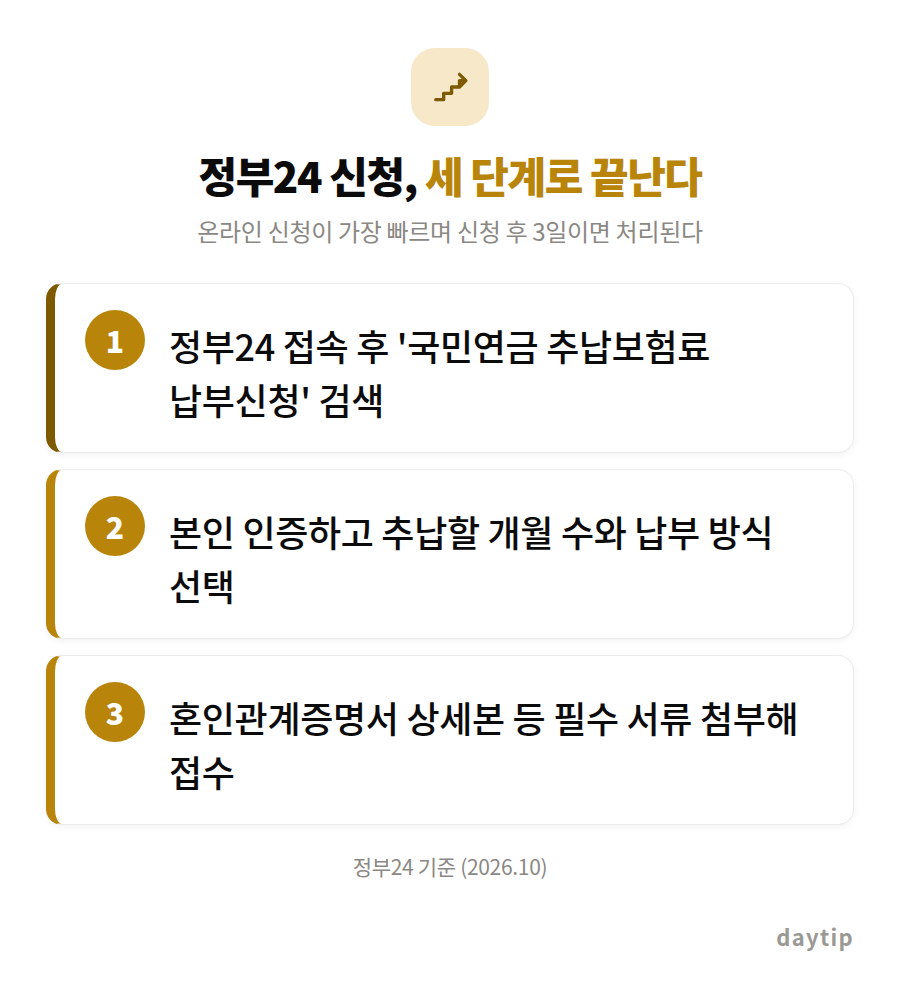
내 가입내역에서 빈 기간이 납부예외인지 체납인지 먼저 확인하고, 납부예외 기간이면 정부24에서 바로 접수하세요. 체납분은 미납보험료로 따로 납부합니다.
참고한 곳: 국민연금공단, 정부24

답글 남기기