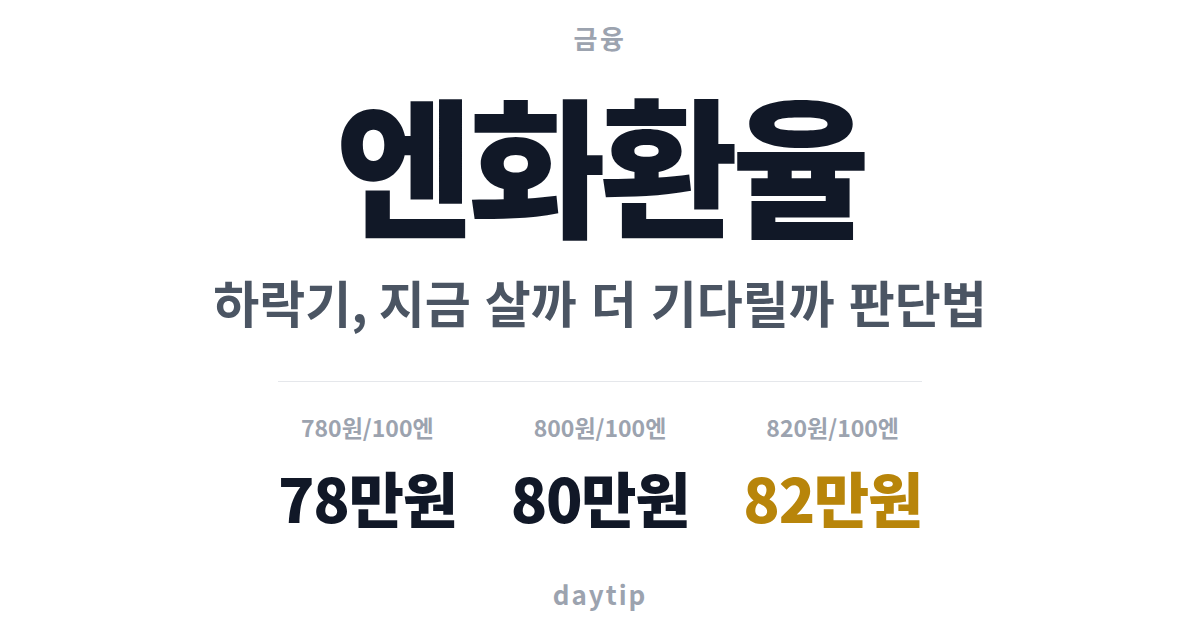
가을 일본 여행이나 일본 직구를 앞두고 엔화환율을 언제 확인해야 할지 고민 중이라면 이 글이 답이 됩니다. 2026년 8월 기준 원·엔 환율은 100엔당 800원대입니다. 40년 만의 엔화 최저 수준에 원화 강세까지 겹친 결과라고 조세일보가 전했습니다.
| 구분 | 핵심 내용 |
|---|---|
| 기준 시점 | 2026년 8월 |
| 현재 수준 | 100엔당 800원대 |
| 엔화 배경 | 40년 만의 최저치 |
| 원화 배경 | 2분기 GDP 예상치 상회 |
| 소액 여행경비 | 지금 확정이 유리 |
| 직구 결제 | 주문일 아닌 정산일 환율 |
| 확인처 | 인베스팅닷컴 JPY/KRW |
엔화환율, 지금 어느 수준인지 읽는 법
숫자를 볼 때 표기 단위부터 헷갈립니다. 원·엔 환율은 1엔이 아니라 100엔 기준으로 씁니다.
그래서 “800원대”라는 말은 100엔을 사는 데 800원대가 든다는 뜻입니다. 인베스팅닷컴의 JPY/KRW 시세는 1엔 기준이라, 8.0이라고 떠 있으면 100엔에 800원이라는 의미입니다.
“800원대”는 800원부터 809원까지를 모두 포함하는 표현이라, 10만엔을 바꾸면 양 끝 사이에 9천원 차이가 납니다. 오늘 몇 원인지 직접 확인하세요. 그래야 계산이 맞습니다.
매매기준율과 실제 내는 돈은 다릅니다
은행 화면에 뜨는 숫자가 하나가 아니라서 여기서 또 걸립니다. 매매기준율은 은행끼리 거래하는 기준 가격이고, 내가 실제로 쓰는 현찰 살 때와 팔 때 값은 여기서 또 벌어집니다.
여행객이 실제로 내는 건 ‘현찰 살 때’ 값이고, 기준율보다 보통 높게 붙습니다. 우대율은 이 차액을 깎아주는 비율입니다. 90% 우대라면 붙는 수수료의 90%를 빼준다는 뜻이지, 환율 자체를 90% 깎는다는 말이 아닙니다.
💡 은행 앱에서 환전을 신청할 때 ‘적용 환율’과 ‘결제 예상 금액’을 함께 보세요. 기준율만 보고 계산하면 실제 출금액과 어긋납니다.
원화는 왜 강해지고 엔화는 왜 약해졌나?

한국 쪽부터 보면, 2분기 GDP가 예상치를 웃돌았고, 수출업체들이 벌어온 달러를 원화로 바꾸는 물량이 늘었습니다. 달러를 팔고 원화를 사는 주문이 많으면 원화 값이 올라갑니다.
여기에 외국인 투자자가 국내 주식을 순매수하고 있습니다. 한국 주식을 사려면 원화가 필요하니 해외 자금이 들어오면서 원화 강세를 한 번 더 밀어올렸습니다.
일본 쪽은 반대입니다. 미국과 일본이 외환시장에 개입해 처음에는 엔화 값을 붙들었지만, 약발이 떨어지자 다시 내려가고 있습니다. 그래서 엔화 약세 하나만 보고 지금 수준을 설명하기는 어렵습니다.
지금 살까, 더 기다릴까
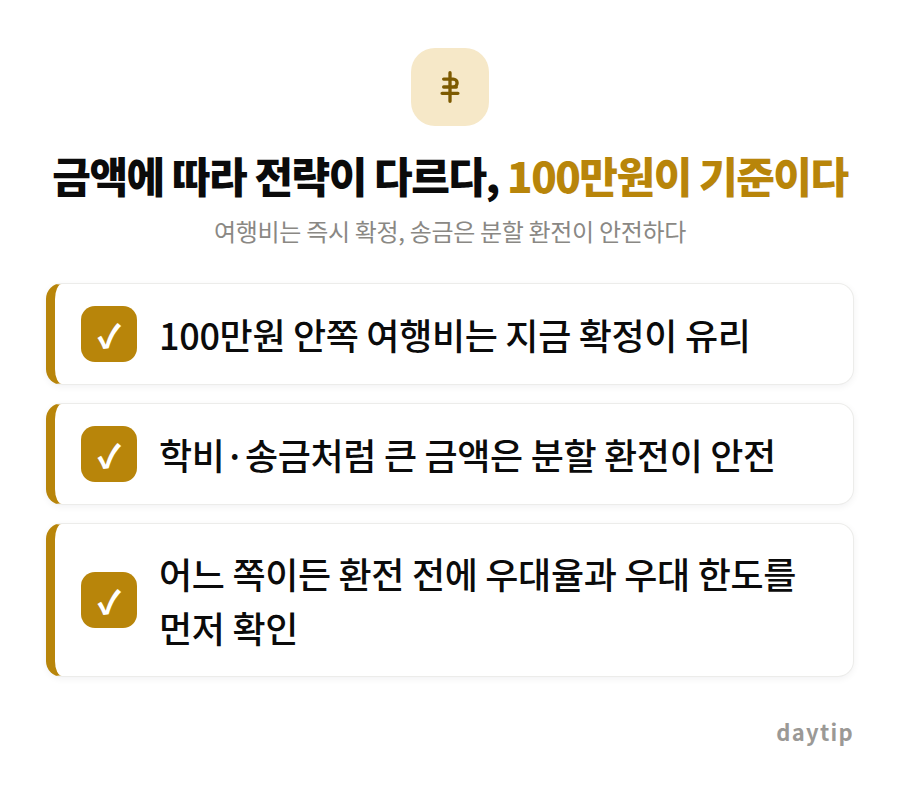
여행 경비처럼 100만원 안쪽의 금액이라면 지금 확정하는 쪽이 낫습니다. 반대로 학비·유학 송금처럼 금액이 크면 나눠서 바꾸는 편이 안전합니다.
100엔당 800원에 10만엔을 바꾸면 80만원입니다. 여기서 780원이 되면 78만원, 즉 2만원을 아낍니다. 820원으로 오르면 2만원을 더 냅니다. 여행 날짜가 정해져 있다면 그 폭이 올 때까지 몇 주를 지켜볼 여유가 없습니다.
금액이 커지면 이야기가 달라집니다. 1,000만원어치를 송금한다면 같은 20원 차이가 25만원으로 커집니다.
분할 환전은 이렇게 나눕니다
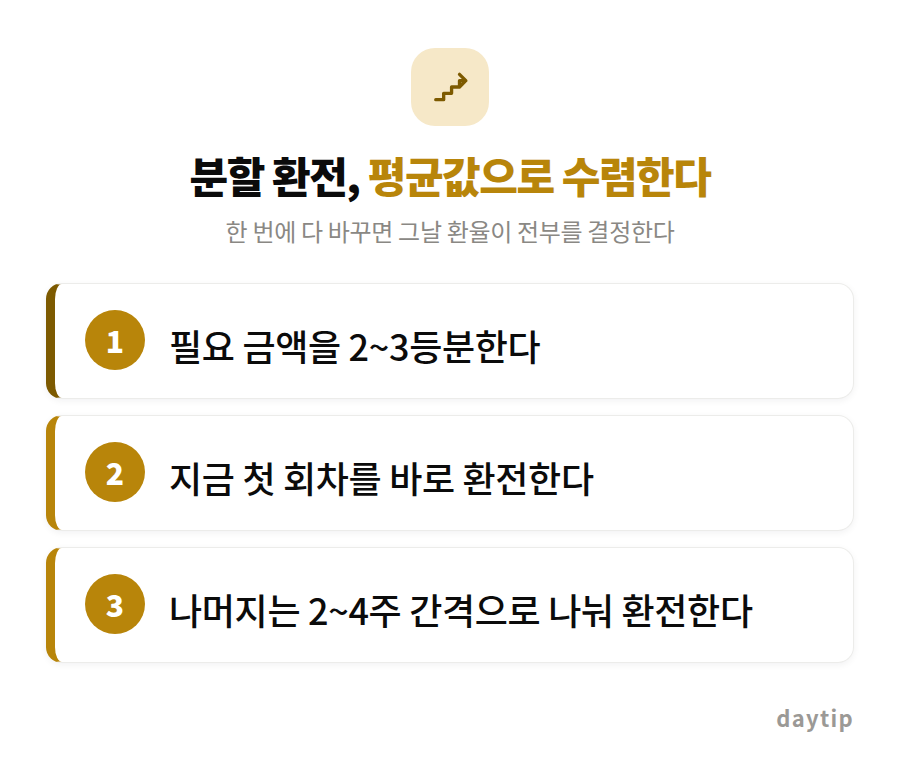
한 번에 다 바꾸면 그날 환율이 전부를 결정합니다. 나눠 바꾸면 평균값에 수렴하죠. 대신 최저점은 잡지 못합니다. 분할 환전은 싸게 사는 방법이 아니라 크게 틀리지 않는 방법입니다.
앞으로 엔화환율이 어디까지 내려갈지 예측하는 숫자는 이 글에 쓰지 않겠습니다. 근거 없는 전망치에 기대어 큰 금액을 미루는 게 가장 위험한 선택입니다.
일본 직구, 엔화환율이 청구서에 닿는 시점은 따로 있다
해외 카드 결제는 결제를 누른 날 환율로 계산하지 않습니다. 카드사가 그 거래를 정산하는 날 환율로 원화 청구액을 매기는 경우가 많습니다. 가맹점이 매출을 올리고 국제 브랜드사를 거쳐 국내 카드사에 도착하기까지 보통 며칠이 걸리고, 그 사이 환율은 계속 움직입니다.
10만엔짜리 카메라를 100엔당 800원일 때 주문했다면 주문 화면 기준으로는 80만원입니다. 정산 시점에 810원으로 올랐다면 청구액은 81만원, 790원으로 내렸다면 79만원입니다. 같은 물건을 같은 날 주문해도 청구액이 최대 2만원까지 벌어집니다.
환율 말고도 붙는 비용이 있습니다
해외 결제에는 국제 브랜드 수수료와 국내 카드사 해외이용 수수료가 별도로 붙습니다. 요율은 카드마다 다르니, 상품설명서나 카드사 앱에서 ‘해외이용 수수료’ 항목을 직접 확인하세요.
그리고 결제 화면에서 원화로 결제하겠냐고 물으면 무조건 엔화를 고르세요. 원화 결제(DCC)를 선택하면 수수료가 한 번 더 붙습니다.
환율이 유리한 구간이라도 결제한 날 환율로 끝나지 않습니다. 정산일 환율에 브랜드 수수료와 카드사 수수료까지 붙여야 실제로 낸 돈이 나옵니다. 고가품일수록 수수료 요율이 낮은 카드로 긁는 편이 덜 냅니다.
놓치기 쉬운 함정 세 가지
우대율이 생각만큼 붙지 않을 때가 있습니다. 은행마다 통화별로 우대 폭이 다르고, 한도를 넘기는 금액에는 우대가 줄거나 안 붙기도 합니다. 공항 환전소는 우대율이 낮은 편이라, 은행 앱에서 미리 신청하고 공항에서 받는 방식이 대개 유리합니다.
국제 송금에도 수수료가 붙습니다. 송금 수수료와 중개은행 수수료가 따로 들어가서, 환율이 조금 유리해져도 수수료가 크면 손해입니다.
예측에 기대는 태도도 걸림돌입니다. 개입 정책이나 중앙은행 결정은 발표 전까지 알 수 없습니다. 방향을 맞히려 하지 말고 내가 감당할 범위부터 정하세요.
오늘 할 일 하나만 고르자면, 은행 앱에서 엔화 우대율과 우대 한도를, 카드사 앱에서 해외이용 수수료율을 확인하는 것입니다. 같은 날 같은 금액을 써도 매매기준율로 봤는지 현찰 살 때로 봤는지에 따라 실제 지출이 갈리니, 환전하기 전에 어느 숫자인지부터 확인하세요.
참고한 곳: 조세일보, 인베스팅닷컴, 모인

답글 남기기